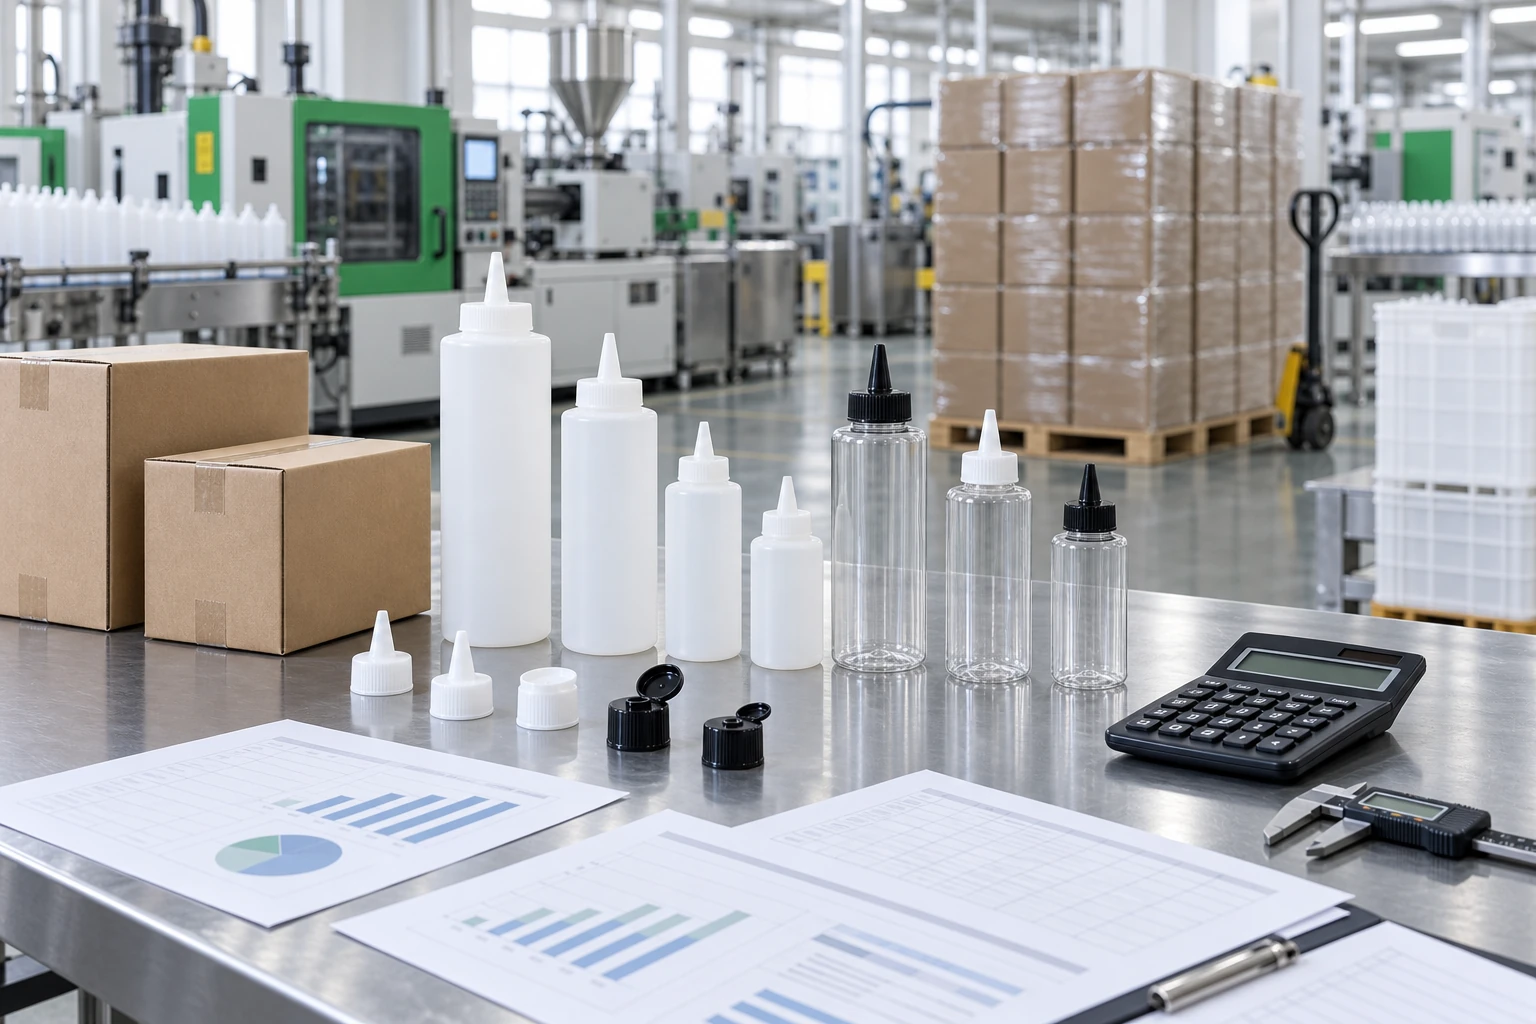
Le prix unitaire le plus bas ne garantit pas le coût annuel le plus faible. Pour comparer un fabricant direct et un distributeur local, il faut calculer le coût de chaque bouteille complète, conforme, livrée au point convenu et réellement utilisable sur la ligne. Le fret, l'outillage, le stock, le financement, les rejets et les réapprovisionnements urgents peuvent modifier la décision initiale.
Pour un lancement, plusieurs petites références ou une consommation incertaine, le distributeur local peut préserver la trésorerie et raccourcir le délai de réaction. Pour une gamme mature, peu de SKU et un volume régulier, l'achat direct usine peut mieux amortir les frais fixes et donner davantage de contrôle sur la configuration. Entre les deux, un programme hybride peut confier le volume de base au fabricant et conserver un relais local pour les pointes ou les urgences.
La bonne décision n'oppose donc pas un prix usine à une marge de distributeur. Elle compare deux systèmes complets sur le même horizon, au même point de livraison et avec la même exigence de qualité.
Du prix unitaire au coût par bouteille utilisable
Le TCO, ou coût total d'acquisition et d'utilisation, commence par une distinction simple. Le prix cité sur une offre peut couvrir le corps du flacon seul, un ensemble bouteille-bouchon, ou un emballage décoré et conditionné pour l'export. Tant que le périmètre n'est pas identique, les chiffres ne sont pas comparables.
Le coût rendu s'arrête généralement à un lieu défini : port, entrepôt ou site de conditionnement. Le coût par bouteille utilisable corrige ensuite ce montant des pièces rejetées, endommagées ou incompatibles avec la fermeture. Le TCO annuel ajoute enfin les conséquences du stock, du financement, des incidents de ligne, des ruptures et de l'obsolescence.
| Niveau de coût | Ce qu'il comprend | Décision qu'il éclaire | Ce qu'il peut encore oublier |
|---|---|---|---|
| Prix unitaire cité | Composants expressément indiqués dans l'offre | Présélection commerciale | Fermeture, décor, carton, contrôle ou transport |
| Coût usine étendu | Ensemble complet, préparation, outillage alloué, contrôle et carton export | Comparaison de deux offres fournisseur | Fret international et frais à destination |
| Coût rendu | Coût usine, transport, assurance, droits éventuels, dédouanement et livraison au lieu nommé | Budget d'importation et valeur du stock reçu | Rejets, stockage, incidents de ligne et ruptures |
| Coût par unité utilisable | Coût rendu divisé par les unités conformes disponibles | Comparaison corrigée de la qualité | Conséquences à plus long terme |
| TCO annuel | Coût utilisable, BFR, stockage, opérations, pénuries et défaillances | Choix du canal et politique de réapprovisionnement | Dépend de la qualité des hypothèses |
Une formule de travail consiste à écrire :
Coût rendu par bouteille utilisable = (marchandise + emballage export + fret + assurance + droits éventuels + transit + livraison intérieure + inspection + tri) ÷ nombre de bouteilles conformes utilisables.
Puis :
TCO annuel = achats consommés + amortissement de l'outillage + stockage et manutention + financement du BFR + gestion administrative + non-qualité + urgences + obsolescence.
Le modèle doit éviter le double comptage. Si le taux de possession du stock inclut déjà le financement, l'assurance et la manutention, ces lignes ne doivent pas être ajoutées une seconde fois.
Normaliser les deux devis avant de calculer
Une comparaison fiable part d'une seule spécification. Les deux fournisseurs doivent chiffrer la même contenance, la même résine, le même poids cible, la même bague, la même fermeture et le même niveau de conditionnement. Un prix EXW pour des corps nus ne peut pas être opposé à un prix livré en France pour des ensembles décorés.
Le dossier commun doit préciser :
- contenance nominale, volume utile et niveau de remplissage ;
- PET, PEHD, PEBD ou PP, grade et couleur prévus ;
- poids du flacon, dimensions fonctionnelles et tolérances ;
- col, bouchon, valve, joint, opercule et témoin d'ouverture ;
- étiquette, sérigraphie ou manchon, avec nombre de références ;
- pièces par sac, carton et palette, ainsi que dimensions et poids bruts ;
- documents de contact alimentaire attendus pour la configuration finale ;
- échantillon approuvé, contrôle qualité et règle de traitement des écarts ;
- Incoterm 2020, lieu nommé, devise, date du taux de change et calendrier de paiement.
La sélection de bouteilles pour sauces donne une première vision des familles disponibles, mais le calcul doit porter sur une configuration définie. Un modèle de catalogue n'est pas encore une unité économique tant que son bouchon, son carton et son mode de livraison ne sont pas fixés.
Direct usine ou distributeur local : une comparaison équilibrée
| Critère | Achat direct usine | Distributeur local |
|---|---|---|
| Prix facial | Peut bénéficier du volume et d'une relation directe | Intègre la marge, le stock et le service du distributeur |
| Quantité minimale | Souvent plus élevée et dépendante de la configuration | Plus accessible sur les références stockées |
| Personnalisation | Adaptée aux couleurs, décors, fermetures ou formes spécifiques | Généralement centrée sur des formats déjà disponibles |
| Délai | Production, contrôle, transport et dédouanement à planifier | Délai court si le stock existe réellement |
| Trésorerie | Acompte, solde et stock en transit à intégrer | Décaissements souvent plus proches de la consommation |
| Stock | Davantage porté par l'acheteur ou organisé par contrat | Une partie du stock peut être mutualisée localement |
| Qualité | Critères, inspection et recours à préparer en amont | Retour ou remplacement local potentiellement plus simple |
| Continuité | Dépend de la prévision et du stock de sécurité | Réassort rapide, sous réserve de disponibilité fournisseur |
| Développement | Accès direct au moule, à la matière et au procédé | Interface utile, mais contrôle technique parfois indirect |
Le distributeur ne vend pas seulement une bouteille : il peut porter du stock, consolider plusieurs composants, fractionner les livraisons et traiter une urgence. Le fabricant direct ne vend pas seulement un prix départ usine : il peut rapprocher la matière, le moule, la fermeture, le décor et le carton. Chaque service doit être valorisé dans la colonne où il est réellement fourni.
Le fret suit le volume avant de suivre le poids
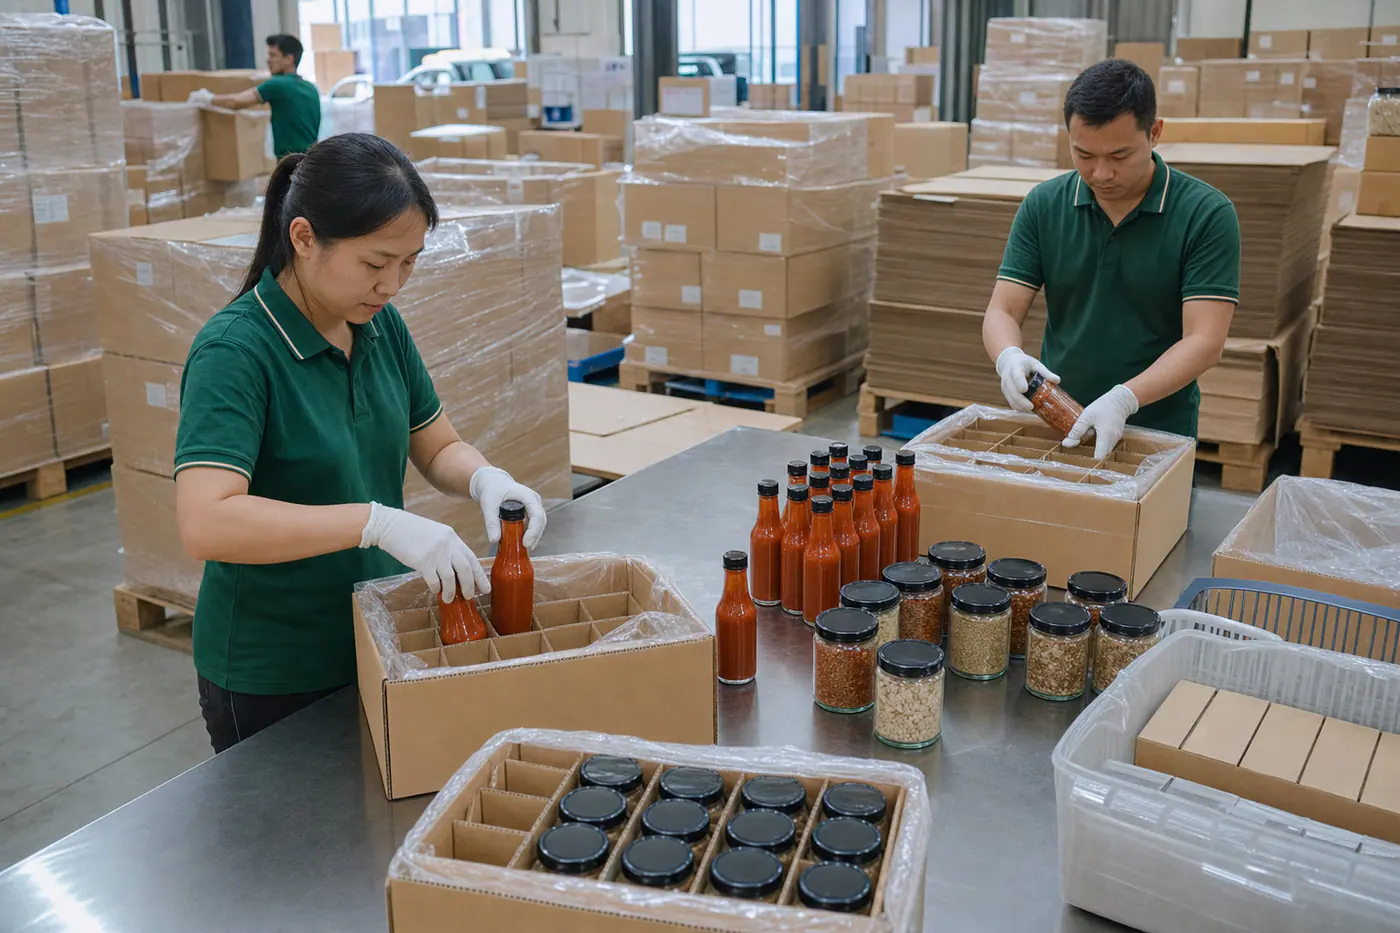
Les bouteilles plastiques vides sont légères mais volumineuses. Sur un transport maritime, le coût par pièce dépend fortement du nombre d'unités contenues dans un carton, du volume du carton, de la méthode de chargement et de l'espace perdu autour des épaules ou des bouchons.
Le calcul utile commence par le volume du colis : longueur × largeur × hauteur × nombre de cartons. Il se poursuit par le nombre de pièces réellement chargé, puis par le coût de transport ramené aux unités conformes. Un poids de résine légèrement inférieur ne compense pas nécessairement une géométrie qui réduit fortement la densité de chargement.
| Choix de conditionnement | Gain possible | Transfert de coût possible | Vérification nécessaire |
|---|---|---|---|
| Bouchons montés | Réception et mise en ligne simplifiées | Densité moindre ou embouts plus exposés | Compression, alignement et propreté |
| Bouchons séparés | Davantage de corps par carton dans certains cas | Main-d'œuvre d'assemblage à destination | Temps, erreurs et protection des surfaces d'étanchéité |
| Cartons non palettisés | Meilleur remplissage possible du conteneur | Déchargement et dommages plus difficiles à maîtriser | Résistance du carton et moyens de réception |
| Palettes | Manutention plus rapide et charge unitaire stable | Volume et poids de la palette | Empreinte admise par l'entrepôt français |
| Protection individuelle | Moins de rayures sur surfaces transparentes ou décorées | Film, main-d'œuvre et volume supplémentaires | Écart réel de rebut avec et sans protection |
Demandez le plan de colisage avant de figer le fret. Une estimation issue d'un ancien format ou d'un carton non validé donne une fausse précision.
Douane, Incoterms et TVA : séparer coût et trésorerie
La dette douanière ne se déduit pas de la seule mention « bouteille plastique ». La valeur en douane, la classification tarifaire et l'origine participent à son calcul. Le dossier de la Douane française sur la valeur en douane rappelle également que certains frais de transport, d'assurance, de chargement et de manutention peuvent intervenir dans l'assiette selon la transaction.
Le taux doit donc être vérifié à partir du produit réel et de sa nomenclature NC/TARIC. Une hypothèse provisoire peut être utilisée dans le modèle, mais elle doit être identifiée comme telle et remplacée avant la décision finale.
L'Incoterm répartit certaines obligations, certains risques et certains coûts entre vendeur et acheteur. Il ne définit ni la conformité du flacon, ni le taux de rebut, ni le recours qualité. Un Incoterm sans lieu nommé reste incomplet : FOB Ningbo-Zhoushan, CIF Le Havre et DDP vers un entrepôt en région lyonnaise ne décrivent pas le même périmètre.
En France, la TVA à l'importation est autoliquidée par les redevables identifiés à la TVA. Pour une entreprise disposant d'un droit à déduction, elle ne doit donc pas être traitée automatiquement comme un coût définitif comparable aux droits de douane. Son régime, les éventuels décalages et les frais administratifs doivent néanmoins être confirmés avec le service financier ou le conseil fiscal de l'entreprise.
Amortir un moule sans masquer le risque de lancement
Un moule neuf est un investissement. Sa charge unitaire dépend du nombre de bouteilles conformes que le dessin devrait réellement produire pendant l'horizon commercial retenu, et non d'un volume théorique sans lien avec les ventes.
Coût d'outillage par unité = (moule + essais + qualification + modifications prévues) ÷ volume conforme prévu pendant la période d'amortissement.
Cette formule doit être accompagnée d'un contrat précisant :
- la propriété et l'identification du moule ;
- son lieu de stockage et les équipements compatibles ;
- l'entretien, les réparations et les pièces d'usure ;
- les modifications incluses ou facturées ;
- l'utilisation exclusive éventuelle ;
- les conditions de transfert ou de fin de coopération.
Avant cet investissement, comparez une base existante. Une gamme de bouteilles pour sauces sur mesure n'implique pas nécessairement un moule neuf : un modèle existant peut convenir après adaptation de la couleur, de la fermeture ou du décor. Le développement devient pertinent si la forme améliore de manière mesurable le remplissage, le dosage, la densité de colisage ou la valeur commerciale.
Un moule peu coûteux mais mal adapté peut déplacer la dépense vers les essais, les retouches, la ligne ou les cartons. À l'inverse, un moule plus exigeant n'est justifié que si le volume, la durée de vie de la référence et la valeur créée permettent de l'amortir.
Le stock et le BFR peuvent inverser le résultat
Une quantité minimale élevée réduit parfois le prix unitaire, mais elle augmente le nombre de mois de stock, l'espace occupé et l'exposition à une modification de recette, de décor ou de réglementation. La bonne quantité n'est pas la plus grande remise disponible ; c'est celle qui équilibre coût d'achat, continuité de production et risque d'obsolescence.
Séparez trois niveaux :
- Stock de cycle : quantité consommée entre deux livraisons normales.
- Stock de sécurité : protection contre une variation de demande ou de délai.
- Stock en transit : marchandise déjà payée ou engagée mais pas encore disponible pour la production.
Une estimation simple du financement utilise la valeur moyenne du stock, le coût annuel du capital retenu par l'entreprise et la durée de détention. Le calcul du BFR doit également rapprocher les acomptes fournisseur, le paiement du solde, les délais clients et la rotation du stock. Bpifrance Création rappelle qu'une hausse des stocks immobilise des ressources financières et augmente le besoin en fonds de roulement.
| Politique de stock | Avantage visible | Exposition cachée | Mesure à suivre |
|---|---|---|---|
| Grande commande annuelle | Prix facial plus bas | Trésorerie, espace et obsolescence | TCO par unité consommée et stock final |
| Petites commandes fréquentes | Stock moyen réduit | Fréquence de transport et risque de rupture | Fret annuel et niveau de service |
| Couleur ou décor spécifique | Différenciation de marque | Réutilisation difficile sur un autre SKU | Probabilité et valeur de mise au rebut |
| Corps commun à plusieurs recettes | Mutualisation du stock | Forme moins distinctive | Réduction du stock total par famille |
| Stock local de sécurité | Continuité de remplissage | Capital et manutention | Coût de possession face au coût d'une rupture |
Le coût de non-qualité change le dénominateur
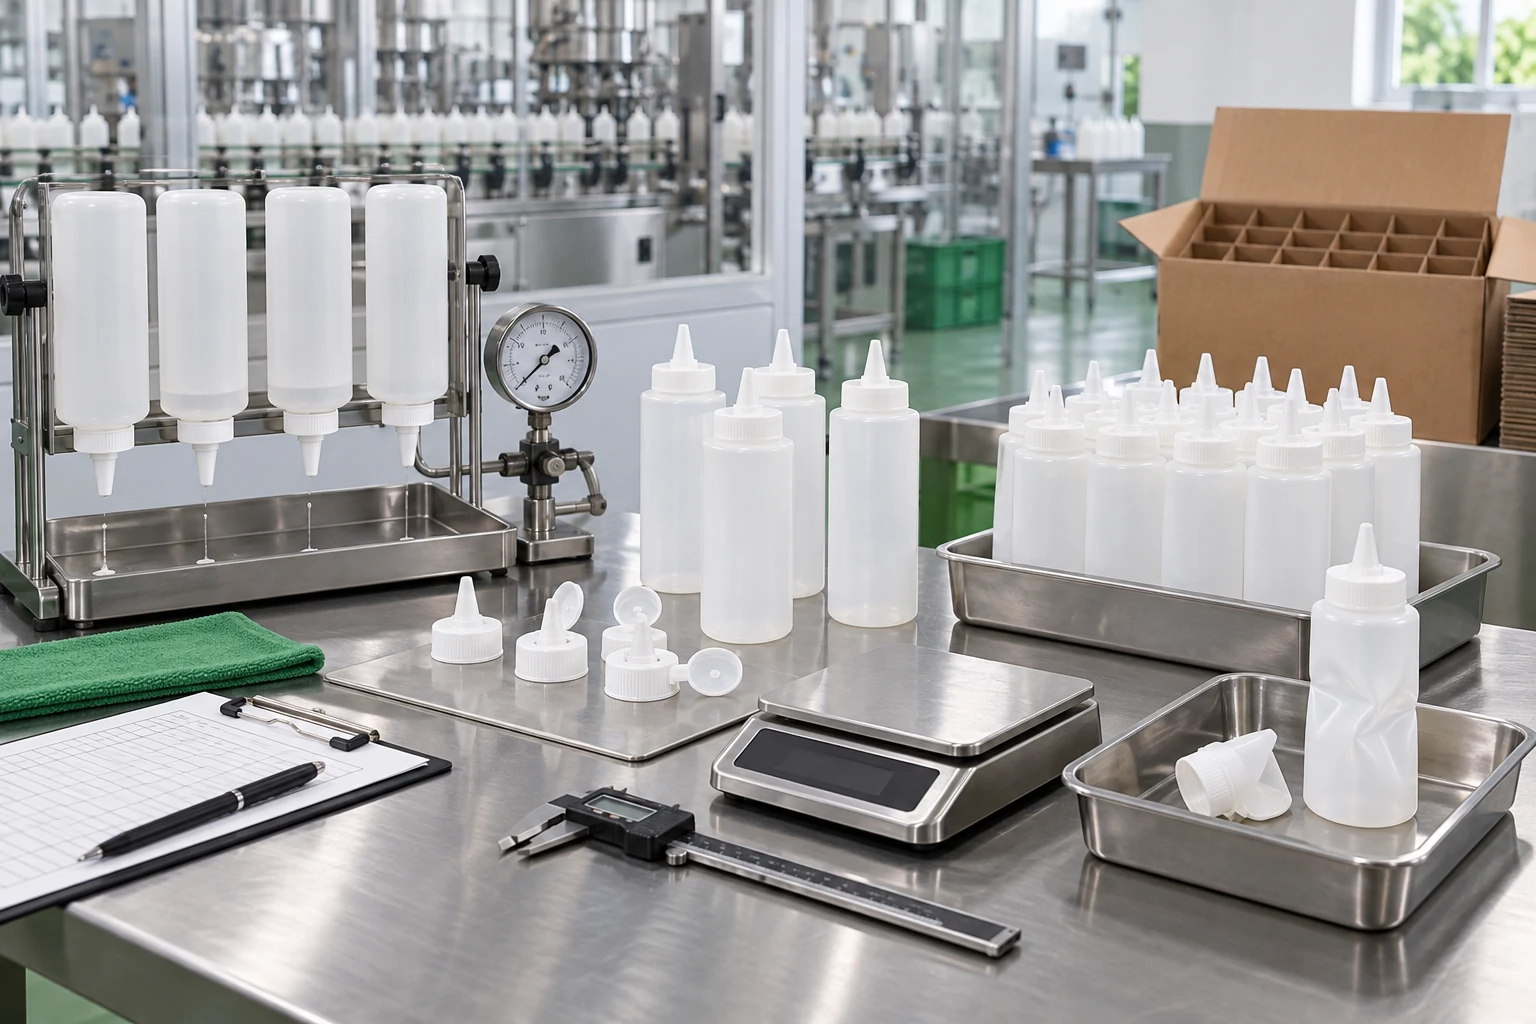
Une bouteille rejetée a déjà consommé de la matière, de la production, du carton et du transport. Elle reste donc dans le numérateur des dépenses, mais sort du dénominateur des unités utilisables.
Le taux de rebut ne résume pas toute la perte. Un défaut détecté avant expédition peut conduire à un tri ou à une reprise. Le même défaut détecté après remplissage peut ajouter la sauce, l'étiquette, le temps de ligne, le nettoyage, le carton et le transport de remplacement.
Pour les bouchons et fermetures, une incompatibilité peut se traduire par un couple irrégulier, une fuite ou une difficulté de dosage. Pour des flacons souples pour sauces, la répartition d'épaisseur, la reprise de forme et la stabilité doivent également être contrôlées. Deux offres n'ont pas le même TCO si l'une limite le contrôle à l'aspect alors que l'autre qualifie l'ensemble bouteille-fermeture.
Les coûts à documenter comprennent :
- unités rejetées à réception ou sur ligne ;
- tri, retouche, reconditionnement et destruction ;
- fuite, déformation, rayure ou décor inutilisable ;
- perte de sauce et nettoyage après un défaut détecté tardivement ;
- arrêt ou ralentissement de la remplisseuse, de la boucheuse ou de l'étiqueteuse ;
- expédition de remplacement et achat local d'urgence ;
- réclamation, avoir et temps consacré à l'analyse.
Les mêmes critères doivent être appliqués aux deux canaux. La proximité ne garantit pas la conformité ; la distance ne prouve pas la non-qualité.
Ce que le contrôle direct de fabrication peut réellement apporter
La valeur économique d'un fabricant direct ne réside pas seulement dans la suppression d'un intermédiaire. Elle apparaît lorsqu'un seul dossier relie le corps, le bouchon, le décor, le contrôle et le carton, et lorsque cette coordination évite des interfaces, des essais répétés ou des stocks incompatibles.
La base de production présentée par Gracepack comprend 15 presses d'injection, 13 machines de soufflage, 9 lignes automatiques et plus de 500 moules. Pour un calcul TCO, ces chiffres ne créent une valeur que si un moule existant répond réellement au cahier des charges, si la fermeture est qualifiée avec le col et si les références approuvées restent maîtrisées d'une commande à l'autre.
Un parcours rationnel consiste à comparer plusieurs géométries existantes, sélectionner le couple bouteille-bouchon, valider le colisage, puis décider si une personnalisation ou un moule spécifique apporte un gain mesurable. Cette séquence évite d'ajouter trop tôt une dépense de développement au modèle.
Exemple pédagogique : calculer le seuil de bascule
L'exemple suivant est une simulation destinée à montrer la méthode. Il ne constitue ni un tarif Gracepack, ni un prix de marché, ni un taux de douane applicable à un projet réel.
Une entreprise compare un ensemble bouteille-bouchon livré à son entrepôt français. Après normalisation des composants et des critères qualité, elle retient les hypothèses suivantes :
| Hypothèse | Distributeur local | Fabricant direct |
|---|---|---|
| Coût variable complet par bouteille utilisable | 0,255 € | 0,185 € |
| Coûts fixes du programme | 0 € | 12 000 € |
| Contenu des coûts fixes directs | Aucun moule spécifique | Moule, essais et qualification sur l'horizon retenu |
| Contenu du coût variable | Ensemble livré, réception, stock et administration | Ensemble, fret, formalités, contrôle, stock et financement |
Le seuil simplifié est :
Q* = (Fdirect − Flocal) ÷ (Vlocal − Vdirect)
Dans cette simulation : 12 000 ÷ (0,255 − 0,185) = environ 171 429 bouteilles utilisables.
| Volume annuel | Distributeur local | Fabricant direct | Lecture de la simulation |
|---|---|---|---|
| 100 000 unités | 25 500 € | 30 500 € | Le distributeur absorbe mieux les frais fixes |
| 180 000 unités | 45 900 € | 45 300 € | Les deux scénarios sont presque à l'équilibre |
| 300 000 unités | 76 500 € | 67 500 € | Le volume amortit davantage la solution directe |
Le résultat n'est valable qu'avec ces hypothèses. Si le fret augmente, si le rendement utilisable baisse ou si les ventes ralentissent, le seuil remonte. Si un moule existant élimine l'investissement initial ou si la densité de chargement s'améliore, il peut descendre.
Tester la décision au lieu de croire un chiffre unique
Un calcul sérieux comporte au moins trois scénarios : central, prudent et défavorable. Modifiez séparément les variables qui peuvent réellement bouger.
| Variable | Test de sensibilité | Question de décision |
|---|---|---|
| Demande annuelle | Prévision réduite et pic saisonnier | Le moule et le MOQ restent-ils amortissables ? |
| Fret maritime | Hausse du coût par conteneur ou baisse de remplissage | L'écart de coût rendu subsiste-t-il ? |
| Taux de change | Variation entre devis, acompte et solde | Une marge de sécurité est-elle nécessaire ? |
| Rendement utilisable | Davantage de pièces rejetées ou endommagées | Le fournisseur reste-t-il compétitif après qualité ? |
| Délai | Production ou arrivée retardée | Quel stock et quel coût d'urgence faut-il prévoir ? |
| Durée de vie du SKU | Changement de recette, décor ou réglementation | Quelle quantité risque de devenir obsolète ? |
Si une variation modérée inverse immédiatement le choix, la décision est fragile. Il peut être préférable de réduire la première commande, de négocier des sorties programmées ou de conserver une source locale de secours.
Trois modèles d'approvisionnement selon la maturité du produit
Lancement ou demande incertaine
Un distributeur local convient souvent mieux lorsque la priorité est de tester le marché, multiplier les références ou éviter un stock important. Le prix par pièce peut être plus élevé, mais l'entreprise achète aussi de la flexibilité et une capacité de correction rapide.
Référence mature et volume stable
L'achat direct devient plus pertinent lorsque la consommation est prévisible, le dessin est stabilisé, le nombre de SKU reste maîtrisé et l'organisation peut gérer les commandes, le contrôle, le transport et le stock. Le seuil de rentabilité doit être recalculé à chaque changement important de fret, de matière ou de prévision.
Programme hybride
Le fabricant direct peut couvrir le volume de base avec des commandes programmées, tandis qu'une source locale protège les pics, les lancements ou les urgences. Cette redondance a un coût, mais elle peut rester inférieure à celui d'une rupture de ligne ou d'une expédition aérienne improvisée.
Les données à réunir avant de demander un chiffrage TCO
Une comparaison exploitable nécessite plus qu'une photo de bouteille et une quantité. Préparez :
- contenance, matière, poids cible et dessin disponible ;
- type de sauce, viscosité, particules et température de remplissage ;
- col, fermeture, joint, valve ou opercule ;
- décor, nombre de couleurs et nombre de SKU ;
- quantité de première commande et consommation mensuelle ;
- prévision annuelle, saisonnalité et durée de vie de la référence ;
- pièces par carton, dimensions, palette et contrainte de stockage ;
- lieu de livraison, port envisagé et Incoterm souhaité ;
- calendrier de paiement et hypothèse de taux de change ;
- critères qualité, rendement utilisable et traitement des non-conformités ;
- niveau de stock de sécurité et coût connu d'une rupture.
Marquez chaque donnée comme confirmée, cotée, estimée ou exclue. Cette discipline empêche un carton provisoire, un taux douanier non confirmé ou un rendement supposé d'apparaître comme un résultat certain.
Questions fréquentes
L'achat direct usine est-il toujours moins cher ?
Non. Il peut réduire le coût variable lorsque le volume et la spécification sont stables, mais il ajoute souvent des frais fixes, du stock, du transport et de la gestion. Le distributeur peut rester plus économique pour un lancement, de faibles volumes, plusieurs SKU ou des besoins urgents.
Comment calculer le coût rendu d'une bouteille plastique ?
Additionnez le produit complet, le conditionnement export, le fret, l'assurance, les droits éventuels, le dédouanement et la livraison au lieu convenu. Divisez ensuite par le nombre de bouteilles conformes réellement disponibles, pas simplement par la quantité commandée.
La TVA à l'importation est-elle un coût définitif en France ?
Pas nécessairement. Pour un redevable français identifié à la TVA et disposant d'un droit à déduction, l'autoliquidation modifie surtout le traitement déclaratif. La situation fiscale de l'entreprise doit être confirmée avant d'intégrer un coût net dans le modèle.
Comment amortir un moule de bouteille ?
Répartissez le moule, les essais et les modifications prévues sur le volume conforme raisonnablement attendu pendant l'horizon commercial du dessin. Réalisez aussi un scénario de ventes plus faible pour mesurer le risque de lancement.
Comment intégrer les bouteilles non conformes ?
Conservez leur coût dans les dépenses, mais retirez-les du nombre d'unités utilisables. Ajoutez séparément le tri, la reprise, la sauce perdue, l'arrêt de ligne ou le transport de remplacement afin d'éviter de sous-estimer un défaut tardif.
À partir de quel volume l'achat direct devient-il rentable ?
Il n'existe pas de seuil universel. Il dépend de l'écart de coût variable, du moule, des échantillons, du fret, du rendement utilisable, du stock, du financement et du nombre de références. Le seuil doit être calculé avec les données du projet.
FOB, CIF ou DDP : quelle base utiliser ?
Ramenez toutes les offres au même lieu nommé et au même périmètre. Un FOB usine-port doit recevoir les coûts après embarquement ; un DDP doit être examiné pour comprendre les prestations, le déclarant, les taxes et les exclusions réellement couvertes.
Un modèle hybride est-il pertinent ?
Oui, lorsque le volume stable justifie une source directe mais que la variabilité ou la criticité du produit exige un relais local. Le coût de la seconde source doit être comparé au coût attendu d'une rupture, et non considéré comme une dépense sans contrepartie.
Décider avec un modèle que l'on pourra contrôler après livraison
Le meilleur canal n'est pas celui qui gagne sur une cellule du tableur. C'est celui qui conserve son avantage après le fret, la qualité, le stock, la consommation réelle et les incidents du cycle d'achat. Le TCO doit donc être rapproché des coûts observés après chaque livraison, puis corrigé avant la commande suivante.
Pour comparer deux scénarios sur une base identique, transmettez la contenance, la matière, la fermeture, le décor, le volume annuel, le calendrier de consommation et l'adresse de livraison. Une estimation peut alors distinguer le coût rendu, l'outillage, le stock nécessaire et le seuil de rentabilité, sans présumer que l'achat direct ou la distribution locale sera systématiquement la meilleure option.